
Mientras gran parte de la atención de los mercados financieros parece concentrarse en la inteligencia artificial, algunos inversores continúan observando oportunidades en sectores vinculados con la producción de alimentos, los recursos naturales y la infraestructura agroindustrial. Sin embargo, el flujo de capital hacia estas actividades se ha vuelto más selectivo, privilegiando determinados segmentos y modelos de negocio.
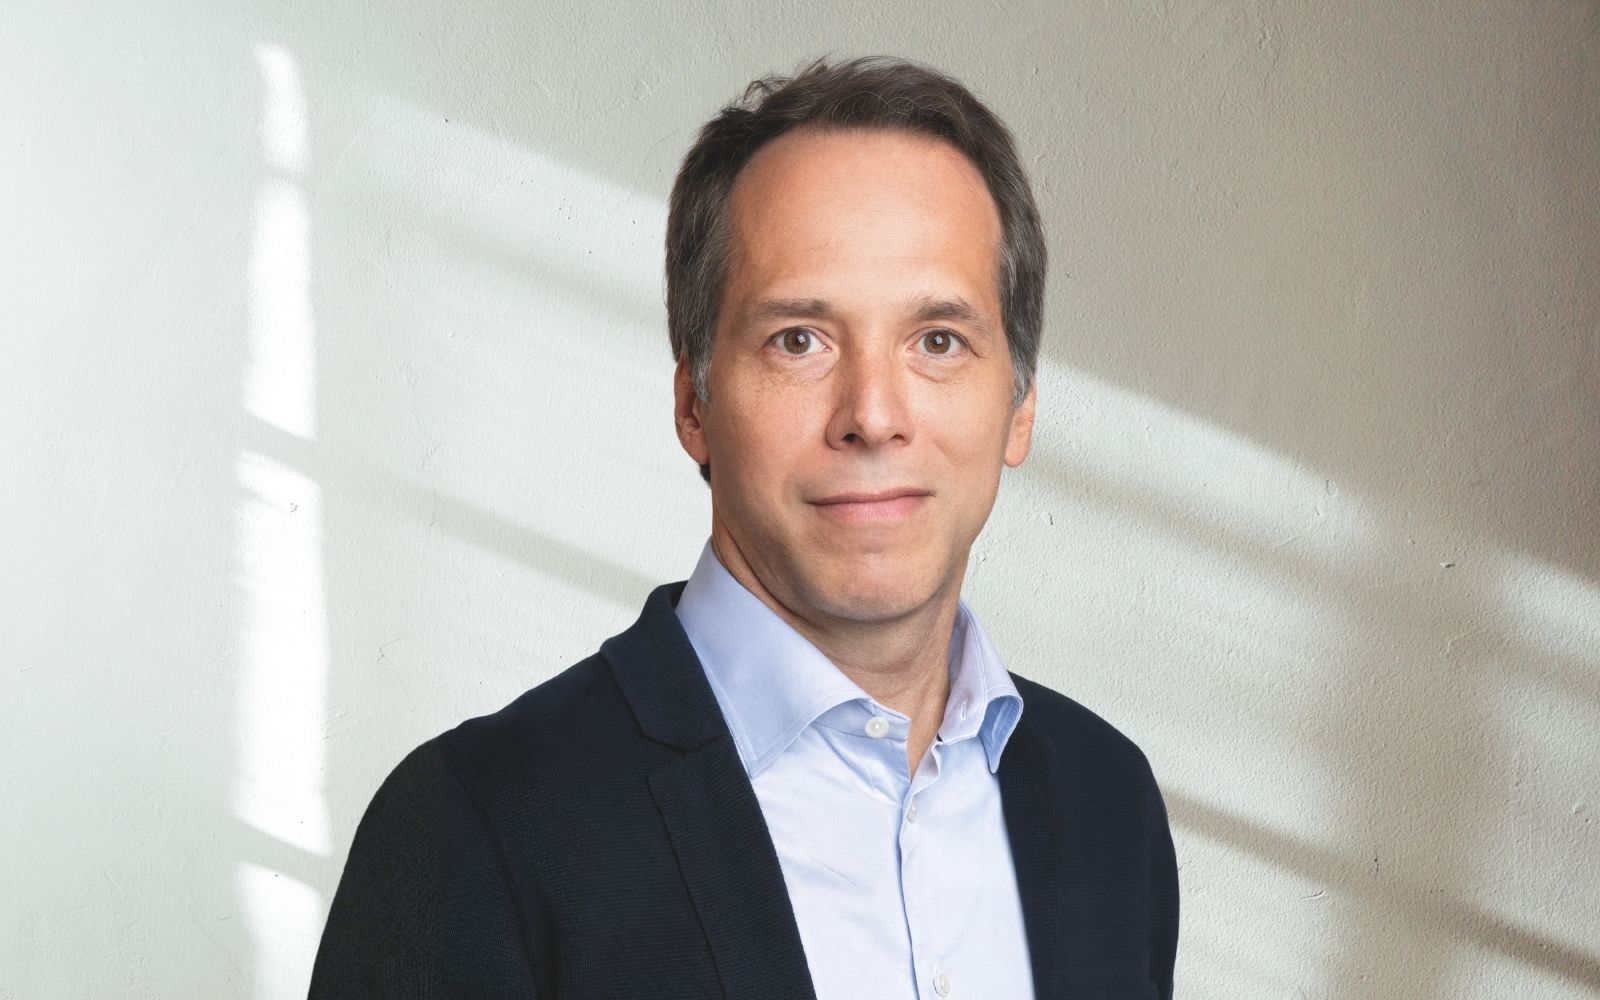
Esa fue una de las reflexiones planteadas recientemente por Roberto Vitón, fundador y director de Valoral Advisors, quien en una publicación en LinkedIn se preguntó hacia dónde sigue fluyendo el capital dentro del sector de alimentos y agricultura, en un contexto en el que la inteligencia artificial absorbe una porción creciente de la atención y de las inversiones globales.
Desde Valoral Advisors, firma especializada en el análisis de inversiones vinculadas a la cadena global de alimentos y agricultura, Vitón trabaja con fondos de inversión, inversores institucionales, empresas y propietarios de activos agropecuarios, siguiendo de cerca las tendencias que marcan el destino del capital en el sector.
Sobre esa experiencia, señaló que continúan observándose oportunidades en áreas como los activos vinculados al capital natural, los biológicos agrícolas, la infraestructura de la cadena de suministro, los ingredientes alimentarios especializados y los alimentos de mayor valor agregado. A partir de esa mirada, VERDE conversó con el especialista para profundizar en las tendencias que están marcando las decisiones de inversión en el agro, el posicionamiento de América Latina y las oportunidades que identifica para países como Uruguay.
¿Cómo se posiciona el agronegocio en un mundo convulsionado?
La agricultura y el mundo de los agronegocios, en estos momentos de incertidumbre a nivel global, de volatilidad y de conflictos, ganan relevancia y protagonismo, porque la seguridad alimentaria es una temática crítica para todos los países, aunque claramente para algunos más que para otros. Cuando uno ve conflictos como la guerra en Irán, con disrupciones en el comercio de fertilizantes, el incremento del costo del transporte y el impacto que todo eso tiene en la producción, se genera un entendimiento de que el sector es estratégico y hay que apoyarlo. En otros mercados que son consumidores e importadores netos, los gobiernos han respondido con subsidios al precio de los combustibles y ayudas vinculadas al precio de los fertilizantes.
Del lado inversor, lo que uno ve es que el sector tiene un atractivo fundamental, esa criticidad lo hace interesante para analizarlo, mirarlo, eventualmente invertir. Y después hay una tercera mirada, que es la del negocio propiamente dicho. Porque al final está lo que hace el productor, lo que hace el empresario, y ahí es donde aparece la fricción. De pronto suben más los costos que los precios, aparecen disrupciones logísticas, suben las tasas de interés o se mueven los tipos de cambio. Toda esa volatilidad volcada al negocio hace que la toma de decisiones sea más difícil. Pienso en Uruguay: plantar trigo y decidir cuánto fertilizar en este contexto es quizás el ejemplo más claro.
¿El inversor está consolidando una diversificación de su cartera hacia el agro?
Hoy cualquiera que sigue el mundo de las inversiones a nivel global va a coincidir en que el mercado de acciones, y específicamente el sector tecnológico, es una aspiradora de capital. Todo el desarrollo de inteligencia artificial está atrayendo el capital que antes estaba más diversificado en otros sectores. El Nasdaq y el S&P 500 están haciendo récord tras récord, con grandes empresas tecnológicas subiendo 10%, 20% en un día, y por ahora nada deja prever que eso se frene en el corto plazo, más allá de los vaivenes circunstanciales que se puedan observar. Es el tema dominante. Dicho esto, tener un componente en agricultura, como parte de un portafolio diversificado en el largo plazo, es excelente. Ahora bien, para muchos inversores que todavía no tienen esa exposición, el razonamiento es simple: haciendo dos clics en la acción de Nvidia o Google ganan 30%, 40% por año. ¿Qué les vas a estar hablando de plantar un campo? Entonces, conviven dos realidades: por un lado, esos grandes flujos hacia la tecnología; por otro, inversores individuales o grupos institucionales que tienen una estrategia de diversificación de largo plazo, y ahí sí buscan el agro. Y uno puede ver en los últimos 10 o 20 años que Uruguay se ha constituido en un destino de capital para inversión de largo plazo en agronegocios. Esa tendencia existe y es real, aunque hoy compita con el ruido de los mercados tecnológicos.
¿En qué se sustenta?
Uruguay está inmerso en un contexto regional. Sudamérica es por lejos el mayor productor y exportador de saldos netos de productos agrícolas al mundo. De hecho, es la única región que en las próximas décadas podrá incluso incrementar el superávit de alimentos que exporta, desde cereales, oleaginosas, fibras, proteína animal, hasta frutas. Cuando uno conecta eso con la temática de seguridad alimentaria y la diversificación geográfica fuera de los focos de conflicto geopolítico y militar, Sudamérica tiene una ventaja que hoy es más evidente que en cualquier otro momento de la historia reciente. Antes era un argumento de venta, pero hoy es una realidad que los propios inversores reconocen, sin que tengas que explicárselo demasiado. A eso se agrega que Latinoamérica, en su conjunto, tiene alrededor de 700 millones de consumidores, una población joven, que incrementa su poder adquisitivo y que es cada vez más urbana. La oportunidad en el agro y en la alimentación ya no es solo el modelo exportador: también es el mercado de consumo regional, que crece. En ese contexto Uruguay está muy bien parado. Ahora, cuando uno trata de sacar la foto táctica de hoy, la tierra está en valores nominales máximos –en el núcleo del sudoeste agrícola se ven valores de US$ 10.000, US$ 11.000, US$ 12.000 por hectárea– mientras los commodities están relativamente deprimidos. La carne tiene muy buen precio, pero en la parte agrícola el inversor enfrenta tierra récord, con rentabilidad baja y tasas de interés todavía altas. Entonces, el que entra a ese negocio hoy tiene una visión de largo plazo y la convicción de que, más allá de la coyuntura de los próximos dos o tres años, el activo es atractivo. Sin esa convicción, los números de corto plazo no te cierran.
¿La seguridad jurídica de Uruguay sigue pesando en esa decisión?
Totalmente. Al día de hoy, cuando hablás con inversores extranjeros –tanto los que ya tienen inversiones como los que miran Uruguay–, cuando tocás la conversación sobre el perfil de riesgo país se da vuelta a la página rápidamente. La gente lo tiene validado y verificado. Todas las experiencias han sido en general positivas, con lo cual ese es un gran activo que tiene Uruguay, y esperemos que nunca pierda. Pero ya no es un argumento que tenés que desarrollar: es algo que está dado, es un supuesto con el que el inversor llega a la mesa.
¿Quiénes son los actores que hoy están invirtiendo?
El negocio de la tierra tiene una dinámica muy particular, no solo en Uruguay, sino también en Argentina o en Estados Unidos. Tiene que ver con la percepción del activo tierra como un resguardo de valor, algo casi instintivo entre quienes tienen patrimonio. En la última década la oferta se ha restringido mucho. Anecdóticamente, una parte importante de los campos que entran al mercado hoy lo hace por procesos sucesorios. El que es dueño de un buen campo generalmente lo quiere retener, no sale a vender porque le sobre el dinero, sale porque hay una herencia de por medio. Del lado de la demanda, con que haya un poco más de entusiasmo, eso ya presiona los precios. En Uruguay hemos visto fondos de pensión locales, inversores extranjeros, grupos uruguayos con capacidad de compra y también algunos actores nuevos en el mercado. Todo eso ha sostenido los precios en niveles históricamente altos, y no veo por qué eso vaya a cambiar en el corto plazo.
¿Qué pesa más en la valorización de una hectárea, el precio de los granos o el de la carne?
Me manejo más en la parte agrícola. No soy el más indicado para el ejercicio de un campo de uso ganadero. Pero tendería a decir que si hablás con cualquier ganadero, donde históricamente los márgenes son bajos y los números son ajustados, la sensibilidad al precio de la carne es muy alta. Un movimiento en el precio del novillo se siente de inmediato en la ecuación. En la agricultura hay otras variables, la visión de largo plazo, la diversificación, la capacidad de rotación de cultivos. No es solo el precio que tienen los granos en la actualidad.
¿Qué están ofreciendo los demás países de la región a los inversores?
Uruguay siempre se describe como la Suiza de Sudamérica, y su limitante obvia es el tamaño, el mercado de tierras y de consumo son pequeños, lo que le pone un techo a muchos inversores que no pueden entrar, porque el mercado es demasiado chico para su escala, o porque no encuentran disponibilidad de lo que buscan. Brasil, en cambio, es la bestia, el elefante. No hay manera de poner en un gráfico a Brasil y al resto de Sudamérica en la misma escala. Se ha llevado puesto a todo el complejo agroindustrial, desde cereales, oleaginosas, proteína animal, biocombustibles y madera, además de ser un mercado de consumo local gigante. Sin embargo, Brasil sigue teniendo restricciones a la venta de tierra a extranjeros, y eso es un límite importante. Además, la operativa de producción ahí es mucho más compleja que en Uruguay. Producir soja en el Mato Grosso no tiene nada que ver con operar en Soriano, Río Negro o Paysandú. Brasil atrae entre el 60% y 70% de toda la actividad de compraventas de empresas vinculadas a servicios del agro y la alimentación que llega a Latinoamérica.
¿Y Argentina?
El caso argentino es particular. Como argentino siempre hago la broma, pero es bastante serio, durante más de una década no pude salir a presentar a Argentina como destino de inversión, porque realmente no era invertible, en términos tan básicos como el riesgo país y los controles de capital. Hoy Argentina está mejor, y la prueba más clara es que el mercado de tierras se ha activado enormemente en los últimos dos o tres años y los valores han recuperado mucho terreno. Sin embargo, hay cautela. Tenemos elecciones presidenciales en 15 o 16 meses, y eso siempre trae incertidumbre en Argentina. Es la historia conocida. Lo que ha pasado es que el mercado se movió, sobre todo por inversores locales que conocen el país, pueden gestionar ese riesgo y aprovecharon oportunidades en la tierra. El mercado de consumo y la agroindustria todavía está deprimido, el poder adquisitivo sigue afectado, y en insumos y maquinaria los números de rentabilidad siguen siendo muy bajos. Mi lectura es que cualquier inversión que sea significativa, desde afuera, probablemente espere a ver qué pasa después de las próximas elecciones.
¿Y Paraguay?
Paraguay siempre ha sido, en mi opinión, un país aparte en este rompecabezas. Tiene dos caras. Los inversores de la región –uruguayos, argentinos y brasileños– lo conocen y operan ahí desde hace décadas. A ellos los considero prácticamente locales. Pero desde Europa o Estados Unidos, Paraguay está completamente fuera del mapa. Siempre hubo una percepción de que para invertir en el agro regional vas a Brasil, Argentina o Uruguay, en la parte frutícola vas a Chile o Perú, y Paraguay quedó de lado. Nunca tengo una respuesta exacta para explicar eso, porque Paraguay tiene una estabilidad macro muy interesante, una estructura impositiva super atractiva y un riesgo país prácticamente de economía desarrollada. Y sin embargo, ese flujo de inversión extranjera institucional nunca llegó con fuerza. Donde sí se ha visto inversión de afuera es en la parte forestal, motivada no solo por los créditos de carbono, sino también por replicar el modelo de la celulosa, como hacen Uruguay y Brasil. Eso ya es un hecho: hay varios proyectos importantes en marcha, tanto en producción forestal, como en la parte industrial. La producción agrícola –soja y arroz– ya está muy desarrollada con fuerte presencia brasileña, uruguaya y argentina. La ganadería en el Chaco se ha venido expandiendo, pero creo que va a quedar como un negocio esencialmente local, para los que saben manejar esa complejidad. Llevo 20 años en esto y he visto infinidad de fondos que intentaron levantar capital para hacer agricultura o ganadería en Paraguay, pero casi ninguno lo logró. Los únicos dos fondos que levantaron capital extranjero para Paraguay son forestales, y levantaron entre US$ 200 millones y US$ 300 millones. Esas para mí son señales muy claras. Paraguay, siendo un país ganadero y agrícola de primer nivel, nunca logró que se creara un fondo institucional extranjero para esas actividades. El primero que se constituye con escala, de US$ 300 millones, es forestal.
¿Esa dinámica forestal de Paraguay puede beneficiar también a Uruguay?
Ya lo está haciendo. El puerto de salida de la celulosa paraguaya se va a hacer en Uruguay, tiene todas las autorizaciones ambientales y el proceso está avanzado. Pero más allá de eso, que a Paraguay y a Argentina les vaya bien es bueno para Uruguay en términos generales. Uruguay se beneficia incluso cuando a Argentina le va mal –por efecto refugio–, pero cuando a Argentina le va bien también gana, porque baja el riesgo percibido de toda la región. Uruguay queda en el centro, y esa es una posición muy cómoda.
¿Los altos costos de Uruguay le restan atractivo ante los inversores?
El que invierte en tierra en Uruguay no mira el costo de vida local. Es verdad que el ciudadano lo siente, porque la relación entre el salario local y el costo de vida tiene esa fricción permanente, pero es un fenómeno que uno ve en muchos mercados hoy, no es exclusivo de Uruguay. Los inversores en tierra casi no se meten en eso. Lo que sí analizan son los costos de producción –y ahí Uruguay es caro en términos comparativos, los puntos de equilibrio de trigo, cebada o colza están varios escalones por encima de otros países de la región– pero eso lo descuentan en el precio que están dispuestos a pagar por el campo, no es un factor que los aleje del mercado. En el consumo masivo la historia es diferente, pero ese es otro mundo.
¿Qué impacto tienen los biocombustibles en el mercado agrícola?
En Estados Unidos, Europa, países de Asia como Malasia o Indonesia, y evidentemente Brasil –uno de los líderes mundiales–, la utilización de maíz, soja y caña de azúcar para la producción de biocombustibles tiene un rol importante y creciente. La ecuación clave siempre es la misma: la relación entre el precio de los hidrocarburos y el precio de las materias primas agrícolas. Cuando esa relación es favorable, el negocio del biocombustible tracciona la demanda de granos y eso sostiene los precios. En Brasil eso se ve muy claramente. El crecimiento del etanol a base de maíz aprovecha la producción local y permite ahorrar en costos de transporte, al procesar cerca de donde se produce y los subproductos van hacia la intensificación ganadera. La expectativa del mercado es que los biocombustibles sigan ocupando ese espacio. Para los grandes países productores de soja, maíz o azúcar es un negocio muy establecido, que no depende de una moda, sino de una ecuación económica que ya probó que funciona.
¿Cuál es el perfil del inversor que llega a Uruguay?
En tierra ganadera, agrícola y forestal puedo hacer una lista de fondos europeos –institucionales, pero principalmente con capital privado, de individuos con alto patrimonio– y de familias individuales de Europa y Estados Unidos. El denominador común, más allá de la rentabilidad esperada, es poner una parte del capital lejos de Europa y lejos de Estados Unidos. Es una mentalidad de largo plazo, de conservación de capital, de no tener todos los huevos en la misma canasta. Estuve recientemente en eventos con algunos de estos fondos en Europa y esa lógica es constante: buscan activos reales, en jurisdicciones estables, con horizonte de 10, 15 o 20 años. Los inversores institucionales de mayor escala –fondos de pensión extranjeros, fondos soberanos de Medio Oriente– han estado muy limitados en Uruguay en tierra agrícola, por las restricciones legales del país. Donde sí han invertido es en la parte forestal, como componente de un portafolio regional que incluye a Brasil, Chile y Paraguay. Ese mercado ya está muy maduro, con mucha actividad de compraventa entre los propios fondos.
¿ Aparece alguna figura que no estaba en el radar?
Hay actores disruptivos que vale la pena mencionar. El caso más evidente es Adecoagro, adquirida por Tether, una de las mayores stablecoins del mundo, que desde entonces ha estado muy activa en la región, buscando adquirir tierras. No me sorprendería que en los próximos cinco años veamos otros movimientos de ese tipo. La tierra es un activo real que preserva valor en un mundo, que se inflaciona y donde las monedas pierden poder de compra. A eso se suma algo que antes no estaba en la conversación y hoy está muy presente: la temática del capital natural. Los inversores institucionales y las grandes empresas están mirando los ecosistemas y los recursos naturales como activos en sí mismos, y eso tracciona también el desarrollo del mercado de créditos de carbono. En la intersección de la pérdida de valor de las monedas y el capital natural, el activo tierra en Sudamérica tiene un recorrido importante por delante.
Y el riego o la posibilidad de incluirlo, ¿juega como un factor de valorización?
Es algo que noto cada vez más entre los inversores más sofisticados, los que realmente conocen la agricultura y no solo miran el precio de la tierra. Gestiono campos en Uruguay, de un par de clientes desde hace 10 años, y conozco bien la realidad: una de cada dos campañas se complica por seca, ya sea en Paysandú, San José, Colonia, Soriano o Durazno. Las secas de verano en Uruguay son una variable que el productor no puede controlar, y que puede destruir un ejercicio entero. Lo que veo hoy entre los inversores más informados es que están mirando la topografía de los campos con una lupa. ¿Tiene aptitud para hacer reservorios? ¿Hay cursos de agua cerca? ¿La pendiente permite capturar agua? El potencial de riego dejó de ser un bonus y pasó a ser un factor determinante a la hora de definir una inversión. Y creo que esa tendencia va a profundizarse.
¿La estrategia de diversificar en Sudamérica es un fenómeno reciente?
Son fenómenos cíclicos, más que modas. Hoy uno se da cuenta que tanto Estados Unidos como Europa están transitando procesos complejos, tanto a nivel político como social, y en ese contexto el inversor de patrimonio le da más peso a la diversificación geográfica. Si eso es más evidente hoy que hace cinco, 10 o 15 años, honestamente no lo sé con certeza. Lo que sí me da la sensación es que el ciclo actual tiene combustible para seguir, y que Sudamérica va a continuar atrayendo capital en los próximos años.
Comparte esta noticia!
