
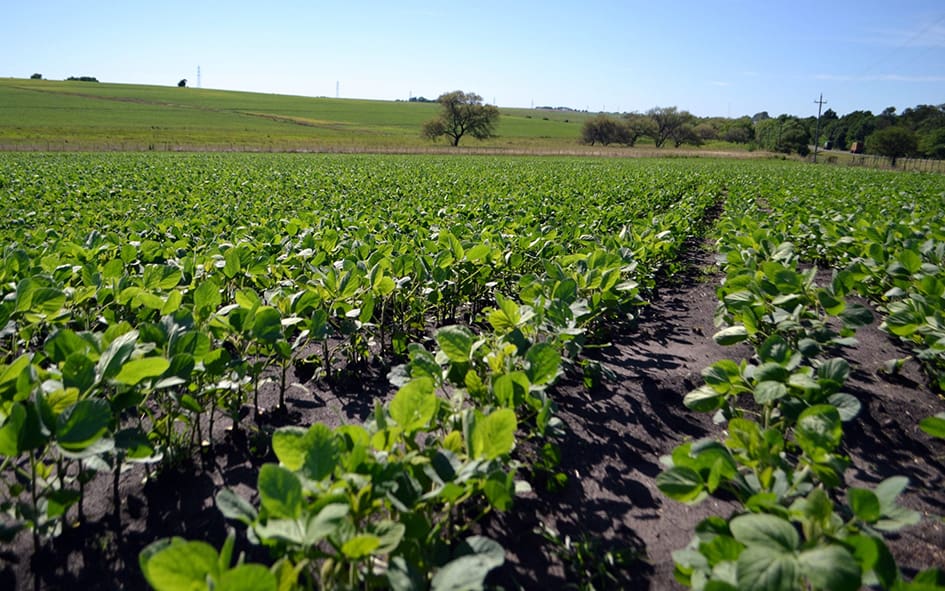
Las perspectivas para la soja mejoran de cara al ciclo 2026/27, con una expectativa de mayores precios, recuperación de los márgenes y un posible incremento del área sembrada, después de una campaña 2025/26 en la que los bajos rendimientos determinaron resultados económicos negativos en buena parte del país. El escenario también aparece “favorable” para la colza, que aumentó su superficie y podría alcanzar valores de entre US$ 560 y US$ 570 por tonelada.
Esos fueron algunos de los principales puntos destacados por el ingeniero agrónomo Enrique Fernández, integrante de la Unidad de Economía Aplicada de INIA, donde se realiza el Observatorio de Oleaginosos, al ser entrevistado en Punto de Equilibrio en Oriental Agropecuaria AM 770 y verdenews.com.uy.
Las estimaciones manejadas por el Observatorio ubican el valor de la oleaginosa cerca de US$ 450 por tonelada, bajo los mismos criterios utilizados para analizar los resultados de las campañas anteriores.
Los costos también aumentarían, particularmente por el efecto que todavía mantienen los “mayores” valores de los fertilizantes. Sin embargo, Fernández indicó que la presión es “menor” que la registrada durante mayo, cuando los precios alcanzaron un pico.
La combinación de una soja más valorizada y un escenario productivo normal permitirían recuperar los márgenes del cultivo, luego del “fuerte” impacto que tuvo el rendimiento sobre los resultados de la última campaña, analizó.
El panorama también puede impulsar una expansión del área. Si bien Fernández no planteó una cifra concreta de superficie para la soja 2026/27, durante la entrevista señaló que se puede acercar a 1,3 millones de hectáreas, por encima de los 1,25 millones de hectáreas sembradas en el ciclo precedente.
La recuperación esperada adquiere mayor relevancia al observar el balance de la campaña 2025/26. El área se mantuvo relativamente “estable” respecto al ciclo anterior, pero el rendimiento promedio de las sojas de primera y segunda se ubicó en torno a 1.700 kilos por hectárea.
La diferencia entre ambos sistemas fue pequeña, de aproximadamente 90 kilos por hectárea. El “bajo” rendimiento determinó que la producción total de soja cayera casi 46%, pese a que la superficie no mostró una variación de similar magnitud. El precio promedio mejoró levemente frente a la campaña anterior y los costos mostraron una pequeña reducción, pero ninguno de esos factores logró compensar la pérdida productiva. “Fue una zafra complicada de soja”, dijo Fernández.
Para la soja de primera, el resultado quedó en terreno “negativo” una vez considerada una renta promedio de US$ 275 por hectárea y el costo de un puente verde. En la soja de segunda ocurrió algo similar: el margen antes de imputar la parte correspondiente de la renta se ubicó en aproximadamente US$ 96 por hectárea, insuficiente para cubrir ese costo.
El promedio nacional, sin embargo, oculta diferencias regionales importantes. El litoral norte y el este tuvieron un comportamiento sensiblemente mejor que el centro y el litoral sur, principalmente por una mayor disponibilidad de agua durante febrero.
En esas regiones más favorecidas, los rendimientos se ubicaron aproximadamente entre 2.000 y 2.300 kilos por hectárea, mientras que en el centro y litoral sur estuvieron en el entorno de 1.500 a 1.600 kilos.
A esa diferencia productiva se agrega el costo de la tierra. Fernández señaló que en algunas zonas del litoral las rentas superan los US$ 300 por hectárea, mientras que en el norte pueden ubicarse alrededor de US$ 170. Por lo tanto, el impacto económico de una misma caída productiva puede ser muy diferente entre regiones.
Pese al resultado negativo para muchos productores, el Observatorio destacó que la cadena sojera continuó realizando una transferencia importante hacia el resto de la economía. Fernández explicó que INIA analiza ese efecto mediante una metodología denominada Matriz de Análisis de Políticas, que permite medir cuánto del valor generado por el sector termina en otros actores de la economía a través de arrendamientos, costos de capital, impuestos y aportes a la seguridad social.
En la campaña analizada, ese aporte fue cercano a US$ 100 millones solamente para la cadena de la soja. “Los gastos se realizan igual, los salarios se pagan, los aportes se pagan, el capital hay que financiarlo y la renta hay que pagarla”, sostuvo el investigador.
La campaña también presentó algunas particularidades en la llegada de la soja a los acopios. La humedad fue algo mayor, aunque sin diferencias relevantes, pero aumentó el porcentaje de grano que requirió prelimpieza. Las condiciones durante la cosecha fueron más complejas, con lluvias que demoraron algunos trabajos y determinaron una mayor presencia de cuerpos extraños. A esto se sumó una mayor incidencia de malezas cuarentenarias, otro de los factores que incrementó las necesidades de limpieza y, por esa vía, los costos.
En materia comercial, Fernández confirmó que la mayor proporción de la soja continuó vendiéndose durante la cosecha, e incluso consideró que la comercialización pudo haberse adelantado respecto a otros ejercicios. No confirmó, sin embargo, el dato de 63% planteado durante la entrevista.
Colza: más área y una perspectiva de precios favorable
La colza presenta un escenario diferente para el ciclo 2026/27. El área sembrada mostró un crecimiento importante, respecto a lo cual Fernández señaló referencias que van desde 343.000 hasta unas 400.000 hectáreas, dependiendo de la estimación considerada.
Los cultivos se encuentran en “muy buen” estado y, si no aparecen problemas climáticos o sanitarios “importantes” antes de la cosecha, INIA considera razonable esperar un rendimiento igual o superior al de la campaña anterior. En 2025/26, la colza produjo un promedio de 1.750 kilos por hectárea, un registro similar al de los últimos cinco o seis años y algo superior al promedio de aproximadamente 1.660 kilos de la última década.
El investigador planteó que uno de los desafíos del cultivo es precisamente superar ese nivel productivo. “Parece difícil romper ese techo”, comentó. En algunas campañas se alcanzaron aproximadamente 1.900 kilos por hectárea, pero todavía no se observa un salto sostenido de productividad.
El resultado económico de la última campaña también estuvo condicionado por el precio. Con rendimientos y costos similares a los del ciclo anterior, pero con una cotización aproximadamente 5% menor, el margen de la colza bajó desde más de US$ 180 a unos US$ 164 por hectárea, antes de considerar la renta.
Al analizar una rotación con soja de segunda y asignar la mitad de una renta anual de US$ 275 por hectárea a cada cultivo, el resultado conjunto quedó prácticamente “en equilibrio”, con una pérdida estimada de alrededor de US$ 15 por hectárea. Un año antes, esa misma combinación había generado más de US$ 300 por hectárea luego de descontar la renta.
Para 2026/27, en cambio, las perspectivas son más favorables. Fernández indicó que los futuros de Euronext para diciembre se ubican por encima de US$ 600 por tonelada y estimó que, trasladados al mercado uruguayo bajo la lógica habitual de comercialización, podrían determinar un precio local de entre US$ 560 y US$ 570 por tonelada.
Los costos serán mayores. La colza fue implantada durante mayo, precisamente cuando los fertilizantes se encontraban en niveles elevados, lo que supone un incremento de aproximadamente US$ 70 a US$ 80 por hectárea frente a la campaña pasada.
Aun así, si los cultivos mantienen su condición y alcanzan por lo menos rendimientos similares a los 1.750 kilos por hectárea del último ejercicio, Fernández considera que el margen de la colza debería mejorar significativamente.
De esta forma, el ciclo 2026/27 comienza con una perspectiva económica más “favorable” para las principales oleaginosas: la soja encuentra respaldo en un precio proyectado cercano a US$ 465 por tonelada y la colza combina una mayor superficie con valores potenciales de US$ 560 a US$ 570, aunque en ambos casos los mayores costos obligarán a que el rendimiento vuelva a jugar un papel decisivo.
Comparte esta noticia!


