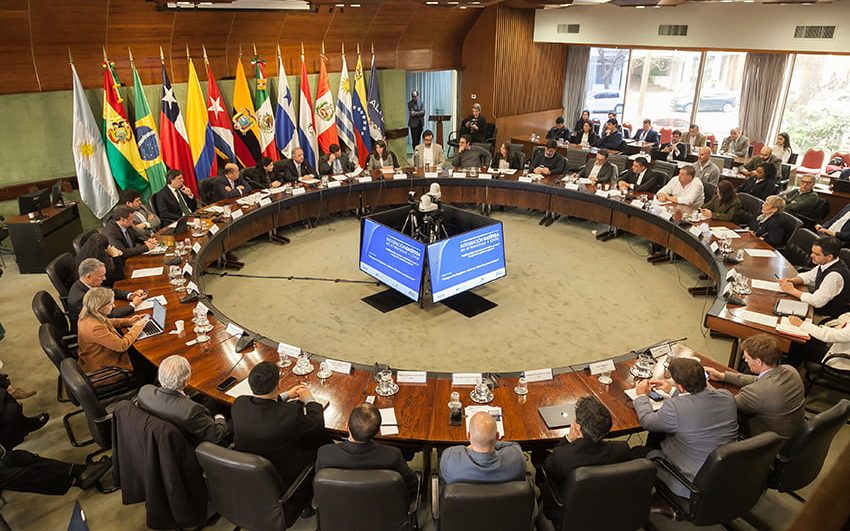
La región integrada por el Mercosur y Chile exporta más de US$ 250.000 millones al año en productos de base agraria, pero depende del exterior para conseguir el insumo que sostiene buena parte de esa producción: los fertilizantes nitrogenados. Ese fue el punto de partida de la exposición de Guido Perrone, consultor de la Organización Latinoamericana y Caribeña de Energía (Olacde), durante el encuentro “Integración Gasífera Mercosur + Chile. Vectores alternativos para la integración gasífera regional: fertilizantes”, organizado junto con CAF (Banco de Desarrollo de América Latina y el Caribe), con apoyo de Aladi e IICA.
Allí se presentaron los resultados de la Fase VI del Proyecto Regional de Integración Gasífera del Mercosur + Chile, centrada en las oportunidades para desarrollar un mercado regional de fertilizantes a partir del gas natural.
La demanda mundial de alimentos seguirá creciendo al menos hasta 2050 y, de acuerdo con datos de la FAO citados en la presentación, el 90% del aumento de la producción deberá provenir de mejores rendimientos y una mayor intensidad de cultivo, antes que de la expansión de la superficie.
Perrone señaló que los principales cultivos de la región se ubican entre 37% y 51% por debajo de su potencial productivo en secano. Alcanzar ese techo en soja y maíz en Argentina y Brasil implicaría un adicional de 185 millones de toneladas (Mt) de producción.
Uno de los factores que explica esa brecha es la fertilización. “La mitad, más o menos, del rendimiento global en términos de producción responde a la utilización de fertilizantes”, afirmó Perrone. Una reposición insuficiente de los nutrientes extraídos en cada cosecha deteriora la fertilidad natural del suelo y termina limitando los rendimientos.
Sin embargo, en 2025 el 92% del consumo regional de fertilizantes nitrogenados fue abastecido mediante importaciones, una dependencia que expone a los productores a los cambios de precios y a las restricciones logísticas del mercado internacional.
UREA: EL PRODUCTO QUE CONCENTRA EL DÉFICIT
En 2025 los países del Mercosur y Chile consumieron 21,4 Mt de fertilizantes nitrogenados y produjeron apenas 1,8 Mt. La región dispone de plantas en Argentina, Brasil y Bolivia, aunque su desempeño ha sido dispar. Profertil opera en Bahía Blanca; en Brasil hubo períodos de inactividad; y Bulo Bulo, en Bolivia, no alcanzó de forma sostenida su capacidad de diseño.
Dentro de esa oferta insuficiente la urea es el producto de mayor peso: representa cerca del 70% del nitrógeno aplicado mediante fertilizantes en la región. Brasil concentra cerca del 80% del consumo regional, seguido por Argentina. Los demás países tienen una participación menor, aunque en Uruguay la urea equivale a cerca del 60% del consumo aparente de fertilizantes nitrogenados.
El desbalance se tradujo en importaciones regionales por US$ 6.513 millones en 2025. Unos US$ 4.000 millones correspondieron únicamente a urea, por un volumen próximo a 10 Mt. La dependencia también amplifica los shocks externos: en 2022, tras el salto de precios asociado a la guerra entre Rusia y Ucrania, la factura regional de fertilizantes nitrogenados alcanzó US$ 8.812 millones.
EL GAS NATURAL ORDENA EL TABLERO
El gas natural es el principal insumo para producir amoníaco, el paso previo para fabricar fertilizantes nitrogenados. Aporta el hidrógeno que, combinado con el nitrógeno del aire, permite sintetizar amoníaco mediante el proceso Haber-Bosch. “Su disponibilidad y su precio determinan en gran medida la competitividad de toda la cadena de producción de fertilizantes nitrogenados”, sostuvo Perrone.
La región cuenta con 4,5 Mt de capacidad instalada, utilizada apenas al 39% durante 2025, mientras cuatro proyectos en construcción o estudio podrían agregar 5,3 Mt.
El problema no se limita al precio del insumo: algunas plantas brasileñas tienen alrededor de 50 años y una tecnología menos eficiente, por lo que consumen más gas por tonelada de urea. Las operaciones intermitentes también elevan el consumo, porque cada reinicio demanda energía adicional.
En Bolivia existe, además, una interrogante sobre el abastecimiento futuro de Bulo Bulo, ante la caída de la producción nacional de gas y la eventual necesidad de recurrir a suministro importado.
Una planta nueva, con capacidad para producir 1 Mt anual de urea, requiere alrededor de 1,7 millones de metros cúbicos diarios de gas.
Bajo los supuestos del estudio, su producción sería competitiva frente al costo reciente de importación siempre que el gas entregado en planta no superara los US$ 14 por MMBtu.
Bahía Blanca, por su cercanía a Vaca Muerta, tendría un precio cercano a US$ 3,70 por MMBtu; Carmelo Peralta, en Paraguay, US$ 7,40; Bulo Bulo, si utilizara gas importado, US$ 6,60; y la proyectada UFN III, en Brasil, US$ 11,50 con gas del presal. En este último caso, el valor podría bajar a US$ 6 bajo el escenario del programa Gás para Empregar.
El análisis para abastecer Mato Grosso muestra cuánto pesan gas y logística en conjunto. Una planta nueva en Bahía Blanca llegaría con un costo total estimado de US$ 195 por tonelada, incluido un flete de US$ 15; la UFN III alcanzaría US$ 203 con Gás para Empregar, pero subiría a US$ 405 con gas del presal; una planta en Carmelo Peralta se ubicaría en US$ 238, con US$ 40 de transporte; y Bulo Bulo, en US$ 259, con US$ 55 de logística.
Como referencia, la urea importada vía el puerto de Santos tuvo en 2025 un costo de US$ 487 por tonelada, con US$ 60 de traslado hasta Mato Grosso.
EL MAYOR MERCADO Y DESAFÍO LOGÍSTICO
Brasil, con cerca del 80% del consumo regional, es la principal oportunidad para la nueva producción. Mato Grosso reúne alrededor de una cuarta parte de la demanda brasileña, impulsada por el maíz de segunda –safrinha– y el algodón; Paraná, São Paulo, Goiás y Minas Gerais completan los grandes polos. Los seis estados de mayor consumo explican cerca del 70% del total.
Abastecer ese mercado exige movilizar grandes volúmenes en pocos meses: la demanda se concentra entre enero y marzo, durante la siembra del maíz de segunda y el algodón.
La logística combina los puertos del sudeste y sur, como Santos y Paranaguá; el Arco Norte, con Itaqui, Miritituba, Santarém y Manaos; y el ingreso terrestre de urea boliviana por Corumbá. Por eso, además del costo industrial, la proximidad y la diversidad de rutas inciden en la seguridad del suministro.
El panorama brasileño cambió al cierre de 2025. Las plantas de Petrobras permanecieron inactivas durante 2025, debido al alto precio del gas frente al valor de la urea. A fines de 2025 Petrobras retomó el control operativo y reinició la producción, en línea con Nova Indústria Brasil, el Plan Nacional de Fertilizantes y Gás para Empregar.
La reactivación combina gas propio, la posibilidad de acceder al llamado gás da União, una reducción cercana a US$ 1 por MMBtu en la tarifa de distribución de Sergipe y precios internacionales más altos. El desafío será sostener la competitividad si esos precios se normalizan.
BOLIVIA, ARGENTINA Y EL DÉFICIT REGIONAL
Bolivia es el único exportador neto del conjunto analizado. Desde la entrada en operación de Bulo Bulo, el país sustituyó casi todas sus importaciones y pasó a exportar entre 200.000 y 500.000 toneladas anuales, además de cubrir el 85% de la urea consumida por Paraguay.
El balance de 2025 muestra déficits de 7,7 Mt en Brasil, 1,5 Mt en Argentina, 0,5 Mt en Chile, 0,4 Mt en Uruguay y 0,1 Mt en Paraguay, frente a un superávit boliviano de 0,5 Mt. Medio Oriente y África suministran cerca del 70% de las compras extrarregionales, mientras Rusia aporta otro 14%.
En Argentina, Vaca Muerta habilitó dos proyectos que podrían sumar 3,5 Mt anuales de capacidad de urea, volumen suficiente para sustituir las importaciones nacionales y generar excedentes exportables. El país también presenta un déficit de reposición de nitrógeno en los suelos, por lo que Perrone definió a la urea como “el producto estrella” para sostener los rendimientos a largo plazo.
Para sustituir totalmente las importaciones regionales de urea se necesitarían unos 12 millones de metros cúbicos diarios adicionales de gas e inversiones cercanas a US$ 15.000 millones.
El consultor de Olacde advirtió, sin embargo, que la demanda de las plantas de fertilizantes no alcanza por sí sola para justificar la ampliación de los gasoductos entre Vaca Muerta y los mercados de destino. Esas obras deberán apoyarse también en otros consumos industriales.
Los países del Mercosur y Chile combinan una elevada demanda de fertilizantes con una capacidad industrial insuficiente y, al mismo tiempo, subutilizada. El déficit de alrededor de 10 Mt de urea, sumado al crecimiento esperado de Brasil y Argentina, abre espacio para nuevas plantas.
La integración permitiría combinar el gas disponible, la infraestructura industrial y la cercanía a los centros agrícolas, además de diversificar rutas y reducir la exposición a proveedores lejanos.
La región dispone del recurso que podría cambiar ese balance, pero su aprovechamiento dependerá del precio del gas, de la infraestructura de transporte y de proyectos capaces de sostener su competitividad durante todo el ciclo internacional.
Brasil: la mayor demanda de fertilizantes
El consumo regional de fertilizantes podría ubicarse entre 22 Mt y 29 Mt en el año 2035, con Brasil como el principal motor de crecimiento, según proyectó Gustavo Churin, integrante de Ingeniería en Fertilizantes, al analizar las particularidades del mercado internacional.
Brasil debería considerarse el mayor importador de fertilizantes que opera bajo condiciones de mercado, sostuvo durante el encuentro sobre integración gasífera y producción regional de fertilizantes.
India importa un volumen superior, pero el gobierno subsidia alrededor de 70% del costo, lo que altera la relación entre el precio del fertilizante y el valor de los productos agrícolas.
China también interviene en el mercado: restringe las exportaciones cuando necesita abastecer su consumo interno y libera grandes volúmenes de urea y fertilizantes fosfatados cuando dispone de excedentes, presionando los precios del mercado internacional.
Churin explicó que la relación insumo-producto determina hasta dónde los agricultores están dispuestos a convalidar una suba. Durante la guerra entre Rusia y Ucrania los precios de los fertilizantes se aproximaron a US$ 1.000 por tonelada, pero la demanda se sostuvo, porque también habían aumentado los precios del trigo, el maíz, la soja y el girasol.
La situación fue diferente ante las dificultades registradas en el estrecho de Ormuz. La posibilidad de que quedara comprometido alrededor de 20% de la oferta mundial de urea llevó a los fabricantes a intentar elevar los valores hasta US$ 900 por tonelada. Sin embargo, como los granos no acompañaron ese movimiento, la mayoría de los compradores no aceptó el nuevo nivel de precios.
Argentina consume actualmente alrededor de 2,5 Mt de fertilizantes nitrogenados y presenta un nivel de reposición de nutrientes cercano a 65%.
Churin proyectó que la demanda argentina podría aumentar hasta ubicarse entre 4 Mt y 4,3 Mt en 2035, impulsada por una mayor producción agrícola y por la posibilidad de incorporar superficie bajo riego.
Una eventual segunda planta de Profertil, con capacidad para producir 1,5 Mt anuales, permitiría avanzar hacia el autoabastecimiento y generar excedentes exportables. Los destinos naturales serían Chile, Uruguay y Brasil.
Brasil aparece como el mercado más atractivo, porque compra fertilizantes durante todo el año. En Argentina, en cambio, la demanda está más concentrada: aproximadamente 60% del consumo de urea se produce dentro de un período de seis meses.
Hacia 2035 el consumo brasileño podría ubicarse entre 16 Mt y 23 Mt, aun considerando una duplicación de su producción interna. Paraguay también presenta posibilidades de crecimiento, mientras que Uruguay habría alcanzado un mercado más maduro, con un margen menor para ampliar el consumo.
Chile cuenta con un nivel elevado de tecnología y aplicación por hectárea, pero dispone de poca superficie para expandirse, mientras que Bolivia representa un mercado de menor escala.
En conjunto, el consumo de fertilizantes del Cono Sur podría alcanzar entre 22 Mt y 29 Mt en 2035, Brasil sería el principal protagonista y absorbería la mayor parte del incremento.
La producción argentina se situaría entre 3,4 Mt y 7 Mt, por lo que no sería suficiente para cubrir toda la demanda regional.
El potencial existe, pero las inversiones requieren una mirada de largo plazo. “Cualquiera que quiera venir al Cono Sur a hacer una planta de urea tiene un problema: cuatro años de inversión, ocho de repago, y en el mundo medio loco que tenemos”, resumió Churin.
Comparte esta noticia!