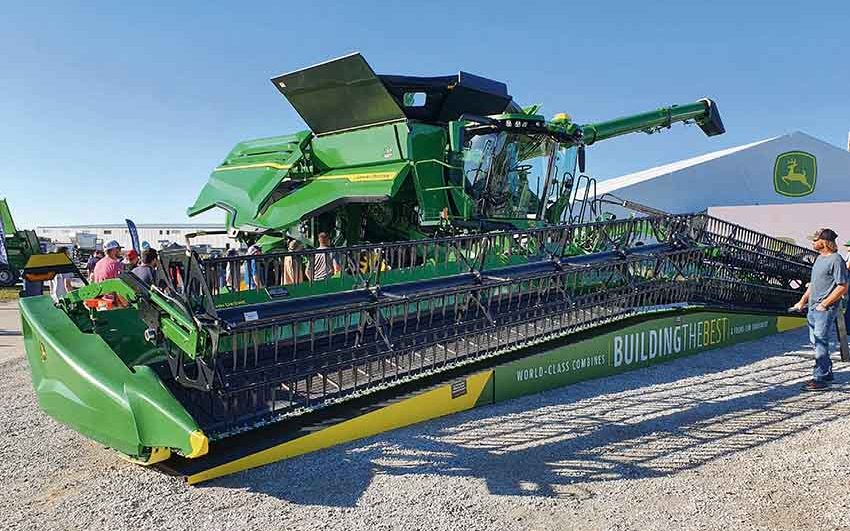
La demanda de maquinaria agrícola continúa debilitada en Estados Unidos y Brasil, en un escenario marcado por la menor rentabilidad del negocio, precios elevados de los equipos y cautela para asumir nuevas inversiones. Aunque ambos mercados presentan señales diferentes, las ventas de tractores y cosechadoras siguen por debajo de los niveles del año pasado.
En Estados Unidos, un análisis publicado por Farmdoc Daily, de la Universidad de Illinois, señaló que la leve recuperación de la actividad manufacturera todavía no se trasladó a las ventas minoristas. Los productores continúan postergando la renovación de maquinaria y las principales compañías mantienen una estrategia prudente para evitar una nueva acumulación de existencias.
VENTAS EN BAJA EN ESTADOS UNIDOS
El índice Rural Mainstreet de la Universidad de Creighton, que releva mensualmente a directivos bancarios de una región de 10 estados, mostró que el indicador de ventas de equipos agrícolas cayó de 27,8 en julio a 22,2 en agosto de 2026. Farmdoc Daily destacó que se trató del 36° mes consecutivo por debajo de los 50 puntos, nivel que separa el crecimiento de la contracción.
El mismo relevamiento indicó que el financiamiento destinado a la compra de maquinaria representó apenas 5,3% del crédito agrícola, frente a 52,6% correspondiente a préstamos inmobiliarios. Esto refleja la cautela frente a las inversiones en bienes de capital.
Los datos nacionales de la Asociación de Fabricantes de Maquinaria (AEM, por su sigla en inglés) confirmaron la tendencia. En julio de 2026 se vendieron 15.985 tractores en Estados Unidos, 10,9% menos que en igual mes de 2025, mientras que la caída acumulada entre enero y julio alcanzó 13,1%.
El retroceso fue más pronunciado entre los tractores de doble tracción, cuyas ventas bajaron 38,7% interanual en julio y 27% en el acumulado del año. En tanto, las colocaciones de tractores de tracción simple, con más de 100 caballos de fuerza, descendieron 15,5% en los primeros siete meses. Las cosechadoras autopropulsadas registraron una caída de 5,3% en julio y acumularon una baja de 10,2%.
PRODUCCIÓN E INVENTARIOS EN AJUSTE
La producción industrial presentó una evolución algo más favorable. El índice de la Reserva Federal correspondiente a maquinaria agrícola se ubicó en 111,68 puntos durante el segundo trimestre de 2026, 8,27% por encima del mismo período de 2025, aunque todavía permaneció lejos de los niveles alcanzados en 2021 y 2022.
Las principales compañías siguen siendo prudentes. De acuerdo con Farmdoc Daily, AGCO –importante fabricante estadounidense– informó que sus horas de producción global aumentaron cerca de 6% durante el primer semestre, impulsadas por Europa. Sin embargo, la empresa proyectó una reducción moderada de la actividad para todo 2026, mientras continúa el ajuste de inventarios en Norteamérica.
CNH Industrial mantendrá bajos niveles de producción mientras reduce los stocks con sus concesionarios. Deere & Co. sostuvo que sus ajustes permitieron controlar los inventarios de maquinaria nueva en Norteamérica y mejorar la situación de los equipos usados.
Los inventarios de los fabricantes estadounidenses totalizaron US$ 5.620 millones en junio, 22,2% por debajo del máximo de US$ 7.230 millones registrado en octubre de 2022. No obstante, Farmdoc Daily advirtió que el ritmo de reducción se desaceleró en los últimos meses, y que el valor de las existencias se estabilizó alrededor de US$ 5.600 millones.
PRECIOS ALTOS E INGRESOS DEPRIMIDOS
La caída de la demanda no estuvo acompañada por una baja equivalente en los precios. El Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de Estados Unidos (NASS-USDA) informó que el índice de precios pagados por maquinaria llegó a 173,9 puntos en junio de 2026, con una suba interanual de 2,1%. El índice de tractores aumentó 1,9%, hasta 145,6 puntos, y el de maquinaria autopropulsada avanzó 1,5%, hasta 173,5.
Tomando como base 2011, los precios acumularon incrementos de 73,9% para la maquinaria en general, 45,6% para los tractores y 73,5% para los equipos autopropulsados.
Los registros del programa Gestión de Empresas Agrícolas de Illinois, incluidos en el informe, mostraron que las compras de bienes de capital por explotación bajaron de US$ 335.000 en 2023 a US$ 236.000 en 2024 y US$ 184.000 en 2025. La reducción acumulada fue de US$ 151.000, equivalente a 45,1% en dos años.
BRASIL TAMBIÉN RECORTA SUS COMPRAS
El mercado brasileño atraviesa una situación similar. De acuerdo con información de Valor Económico, basada en datos de la Asociación Brasileña de la Industria de Máquinas y Equipos (Abimaq), las ventas de maquinaria y equipos agrícolas generaron ingresos netos por US$ 949 millones en julio de 2026. El resultado fue 27,5% inferior al de julio de 2025 y 2,1% menor que el de junio.
Entre enero y julio, la facturación del sector alcanzó US$ 5.117 millones, con una caída interanual de 25,8%. Pese a este desempeño, Abimaq mantuvo su previsión de que las ventas cierren 2026 con una baja de 20%, ya que espera una recuperación parcial de las operaciones entre agosto y octubre.
Pedro Estevão Bastos, presidente de la Cámara Sectorial de Máquinas e Implementos Agrícolas de Abimaq, explicó a Valor Económico que julio todavía no reflejó el efecto del Plan Cosecha. Programas como Move Brasil, Moderfrota y Pronaf ofrecen tasas desde 9%, frente a una Selic de 14% anual, pero el principal obstáculo sigue siendo la falta de rentabilidad.
En julio se comercializaron 6.981 tractores en Brasil, 5,7% menos que en junio. De ese total, 2.790 fueron vendidos a usuarios finales, 23,3% menos que un año atrás. Otros 3.531 se destinaron a fábricas y 660 a la exportación, informó Valor Económico.
Las ventas de cosechadoras totalizaron 166 unidades, 28,8% menos que en junio. De ese volumen, 121 se colocaron entre usuarios finales, 37,6% menos que un año atrás; 31 fueron adquiridas por fábricas y 14 se exportaron.
El comercio exterior aportó una señal más favorable. Las exportaciones brasileñas de maquinaria agrícola sumaron US$ 1.017 millones entre enero y julio, 14,8% más que en igual período de 2025. Las importaciones, en cambio, bajaron 5%, hasta US$ 720,64 millones, según los datos de Abimaq.
PERSPECTIVAS SUJETAS A RENTABILIDAD
En ambos países la recuperación de la maquinaria agrícola dependerá principalmente de una mejora en los márgenes del productor. Farmdoc Daily concluyó que los ajustes de producción e inventarios observados en Estados Unidos aún no permiten anticipar una reactivación sostenida de las compras. Para ello será necesario que aumenten los ingresos agrícolas y se recupere la confianza para comprometer capital en nuevos equipos.
En Brasil, Abimaq apuesta a que la entrada en vigor de los programas de financiamiento y el período estacionalmente más activo, entre agosto y octubre, permitan moderar la caída anual. Sin embargo, la evolución de los precios de la soja y del maíz, y la rentabilidad esperada para la próxima cosecha, serán determinantes para que esa mejora se concrete.
Comparte esta noticia!