
Para la nueva zafra de soja, el Observatorio de Oleaginosos de la Mesa Tecnológica de Oleaginosos (MTO) MTO prevé mejores precios y clima. Además, la mayor superficie de invierno abre espacio para la soja de segunda. En contrapartida, identifica una fuerte competencia del maíz, impulsada por la alta demanda ganadera.
La superficie esperada de soja para la zafra 2026-2027 se ubica en torno a 1,3 millones de hectáreas, levemente por encima de la estimación de Oleaginosos Uy, y con mayor participación de segunda.
El área de invierno pasó de 678.448 hectáreas en 2025 a 852.712 en 2026 (+26%). El trigo disminuyó de 283.651 a 268.540 hectáreas; la cebada aumentó de 153.653 a 184.898; colza y carinata, de 211.717 a 343.153, y otros cultivos pasaron de 29.428 a 29.121.
El pronóstico de lluvias incorporado corresponde a octubre-noviembre-diciembre de 2026. Para la zona norte señala probabilidades de 60% de lluvias superiores a lo normal, 30% normales y 10% inferiores; para el sur, 40%, 30% y 30%, respectivamente. Se trata de probabilidades estacionales, no de una garantía de disponibilidad de agua durante todo el ciclo.
La presentación maneja precios al productor de US$ 450 a US$ 470 por tonelada (t) para 2026-2027, dependiendo de la comercialización. Las referencias de mercado corresponden al 8 de octubre y corresponden al escenario de elaboración del informe.
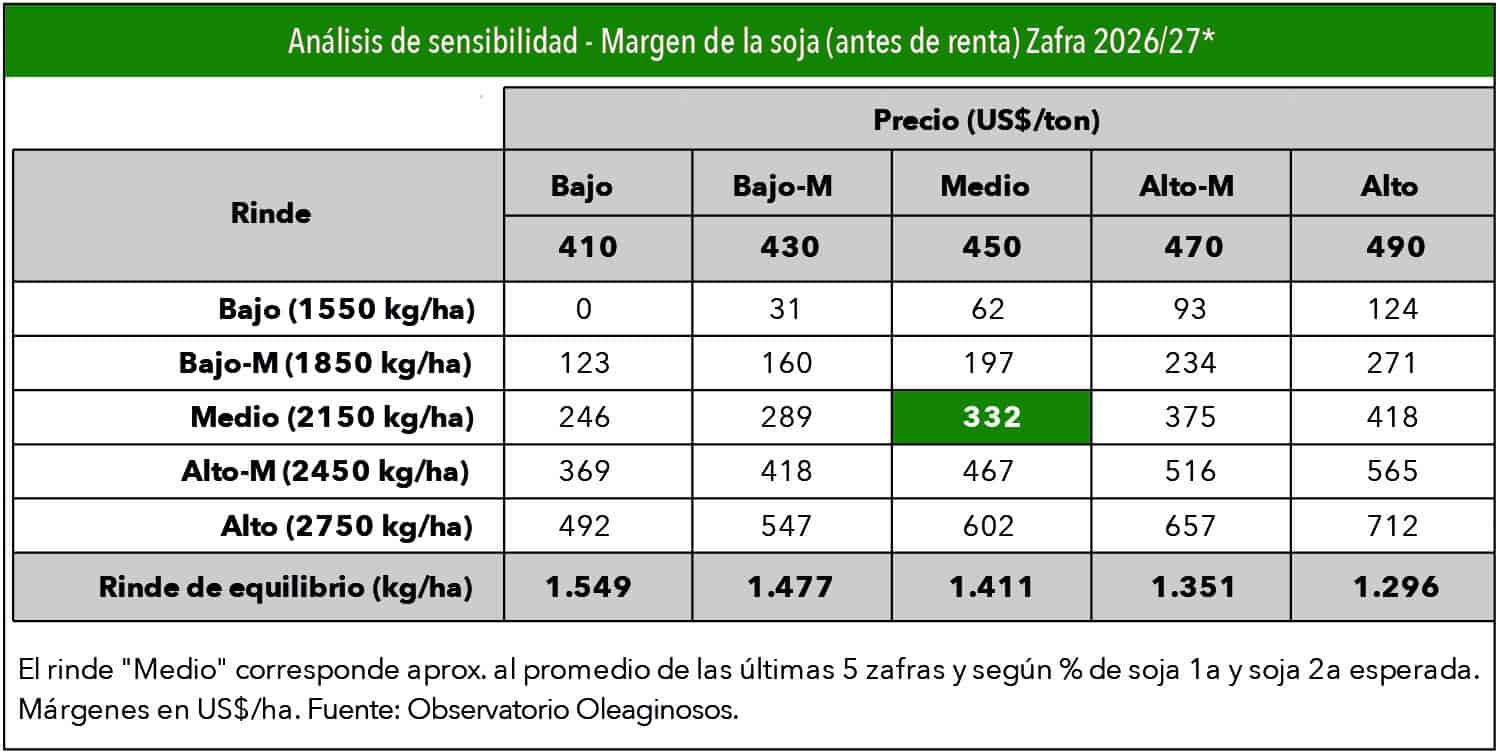
El costo promedio de primera y segunda, antes de renta, aumentaría de US$ 601 a US$ 635 por hectárea (ha). Con un rendimiento de 2.150 kilos por hectárea (kg/ha), aproximadamente el promedio de las últimas cinco campañas, y un precio de US$ 450/t, el margen sería de US$ 332/ha antes de renta, frente a US$ 63/ha en 2025-2026.
El balance de la zafra 2025-2026
El balance presentado por Oleaginosos Uy en el 15º Encuentro Nacional de la Mesa Tecnológica de Oleaginosos muestra cambios en la composición del área, las tecnologías de semilla, la fertilización y la contratación de seguros. Para la nueva campaña plantea una recuperación moderada de la superficie y mejores posibilidades de margen, condicionadas por el rendimiento y la comercialización.
La información combina resultados de Oleaginosos Uy con referencias nacionales de Estadísticas Agropecuarias (DIEA), del Ministerio de Ganadería, Agricultura y Pesca, y de Urupov. Las cifras de la encuesta y las estadísticas nacionales corresponden a universos diferentes, una distinción relevante para interpretar superficie, productividad y adopción tecnológica.
Con perspectivas de precios y señales climáticas poco favorables al comienzo de la campaña, el área de soja disminuyó 10% en 2025-2026. La presentación ubicó la superficie en 1,25 millones de hectáreas, mientras que la referencia de DIEA incluida en el documento fue de 1,148 millones de hectáreas.
También aumentó la soja de segunda. En el relevamiento de Oleaginosos Uy representó 54% del área, frente a 51% en 2024-2025. La soja de primera pasó de 49% a 46%.
La serie muestra una transformación del esquema agrícola. En 2015-2016 la soja de primera concentraba aproximadamente 77% del área relevada y la de segunda 23%. Una década después, la segunda ocupa la mayor proporción, reforzando la relación del cultivo con las decisiones de invierno y las oportunidades de doble cultivo.
El rendimiento promedio fue de 1.701 kg/ha, frente a 2.832 kg/ha en 2024-2025, una reducción cercana al 40%. La cifra nacional de DIEA presentada como referencia fue 1.721 kg/ha. La soja de primera promedió 1.748 kg/ha y la de segunda 1.662 kg/ha. La brecha quedó en apenas 86 kg/ha, mostrando que el mayor tiempo disponible para el cultivo de primera no se tradujo en una gran ventaja productiva.
La variabilidad de las últimas campañas fue marcada: Oleaginosos Uy registró 2.790 kg/ha en 2021-2022, 707 kg/ha en 2022-2023, 2.412 kg/ha en 2023-2024 y 2.832 kg/ha en 2024-2025, antes del descenso de 2025-2026.
La disminución de los rendimientos y del área determinó una producción de 2,13 millones de toneladas, una caída de 46% respecto a la zafra anterior. El valor agregado del complejo oleaginoso bajó 38%, de US$ 1.142 millones en 2024-2025 a US$ 707 millones, y pasó de representar el 68% del valor de producción al 59%. Su contribución al producto interno bruto (PIB) del país se redujo a 0,8%.
El análisis de competitividad Matriz de Análisis de Políticas muestra beneficios privados y sociales negativos en la cadena de soja, que de todos modos transfirió US$ 45 por tonelada al resto de la economía, unos US$ 96 millones (6% menos que en la zafra previa).
Considerando toda la rotación de cultivos en el eslabón de chacra, las transferencias fueron de US$ 30 por tonelada y se reducen los beneficios privados negativos, lo que confirma que la diversificación reduce riesgos y mejora resultados.
El litoral-sur tuvo las mayores dificultades
Las diferencias regionales fueron importantes. En soja de primera el este alcanzó el mayor rendimiento, con 2.245 kg/ha, seguido por el litoral-norte y norte, con 2.200 kg/ha. El sur obtuvo 1.756 kg/ha, el centro 1.746 kg/ha, y el litoral-sur quedó en 1.340 kg/ha.
En soja de segunda, el sur encabezó los resultados con 2.032 kg/ha, seguido por el litoral norte y norte, con 2.000 kg/ha. El este registró 1.855 kg/ha; el centro, 1.832 kg/ha, y el litoral-sur, 1.578 kg/ha. El documento no presentó datos para el noreste.
La segunda superó a la primera en el litoral sur, centro y sur. En cambio, la primera mantuvo una ventaja en el norte y el este. El promedio nacional oculta diferencias que modificaron los ingresos y la capacidad de cubrir costos y arrendamientos.
Una cosecha más larga, húmeda y costosa
Las interrupciones de la trilla en mayo generaron un retraso de entre 10 y 15 días respecto de los promedios históricos, y los trabajos se extendieron hasta fines de junio.
Los ingresos de soja a los acopios se distribuyeron en 14% durante abril, 56% en mayo y 22% en junio; el resto correspondió a otros momentos. El peso de junio fue mayor al 15% registrado en la campaña anterior.
La humedad promedio del grano aumentó de 14% a 15%, mientras que la proporción que necesitó secado pasó de 32% a 52%. Por lo tanto, más de la mitad de la soja recibida requirió ese acondicionamiento. “Si bien en promedio la mitad del grano recibido en acopio requirió secado, en el noreste y centro el promedio fue de 70%, mientras que en el litoral sur y norte el secado comprendió el 40% del volumen recibido”, acotó el análisis.
Los costos operativos de acopio y limpieza se mantuvieron en valores históricos, con excepción del costo de secado, que se incrementó, dado el mayor porcentaje de grano con requerimiento de secado, pasando de US$ 6,9 a US$ 12,6/t. El costo de entrada y salida se mantuvo en US$ 5,9/t; la prelimpieza pasó de US$ 4,9 a US$ 4,8/t; y el almacenaje mensual de US$ 2,7 a US$ 2,8/t.
Las lluvias en la cosecha también afectaron la calidad. El grano dañado aumentó de 2% a 5%, el mayor registro de la serie de cinco campañas, asociado a brotes en vainas y grano picado. A la vez, la materia grasa subió de 21% a 22%, pero la proteína bajó de 37% a 35%.
Baja de costos asociada a menor rinde
El costo de soja de primera, incluyendo puente verde y antes de renta, fue de US$ 658/ha, con una reducción de 9%. Sin puente verde alcanzó US$ 571/ha. En segunda se ubicó en US$ 553/ha, 8% por debajo de la campaña 2024-2025.
En primera, el costo de labranza y aplicaciones representó US$ 170/ha; los fertilizantes US$ 107/ha; los fitosanitarios US$ 91/ha; y las semillas e inoculantes US$ 62/ha. El flete de grano demandó US$ 65/ha; el combustible US$ 28/ha; el secado, limpieza y merma, US$ 20/ha; el servicio técnico, US$ 15/ha; y el seguro US$ 13/ha. A esos costos se agregaron US$ 87/ha de puente verde.
Para la soja de segunda, la labranza y aplicaciones insumieron US$ 166/ha; los fertilizantes US$ 90/ha; los fitosanitarios US$ 80/ha; las semillas e inoculantes US$ 71/ha, y el flete US$ 70/ha. El combustible representó US$ 29/ha; el servicio de secado, limpieza y merma US$ 19/ha; el servicio técnico US$ 15/ha; y el seguro US$ 13/ha.
En el cultivo de primera el ahorro más importante estuvo en el flete: US$ 36/ha menos (-35%), explicada por el menor volumen producido. Esa reducción alivió el gasto, pero estuvo asociada a una pérdida de ingresos.
En soja de primera, y frente a la zafra 2024-2025, el costo de las semillas e inoculantes bajó US$ 20/ha, equivalentes al 24%, por menor densidad, menores precios y mayor utilización de semilla de uso propio. El costo de los fertilizantes disminuyó US$ 19/ha (-15%), por menores dosis, y el de los fitosanitarios US$ 7/ha (-7%), por menos aplicaciones.
En sentido contrario, los costos de labranza y aplicaciones aumentaron US$ 10/ha (+6%); los combustibles US$ 4/ha (+18%) y secado, limpieza y merma US$ 3/ha (+14%). Los costos de servicio técnico y seguro permanecieron sin cambios. El costo sin puente verde cayó US$ 65/ha (-10%). Como el costo del puente verde aumentó US$ 4/ha (+5%), la reducción final fue de US$ 61/ha (-9%).
Mejor precio y ventas más tardías
El precio promedio de la soja aumentó 5,4%, de US$ 370 a US$ 390 por tonelada, pero esa mejora no compensó la caída de productividad, indicó Oleaginosos Uy.
La comercialización se concentró más tarde: 23% se fijó antes del 31 de diciembre, 14% entre enero y febrero y 63% desde marzo hasta la cosecha. No quedó volumen sin fijar en la distribución presentada.
El promedio de las últimas cinco campañas mostraba 23%, 24% y 48%, respectivamente, con 4% sin fijar. La principal diferencia fue el menor peso de las ventas de enero y febrero, y la mayor concentración desde marzo.
En soja de primera los ingresos fueron de US$ 682/ha, frente a costos de US$ 571/ha. El margen antes de renta y sin puente verde fue de US$ 111/ha; al incorporar los US$ 87/ha del puente verde quedó en US$ 24/ha.
Con el costo promedio de un arrendamiento de US$ 275/ha, el resultado calculado a partir de esas cifras deja una pérdida de US$ 251/ha.
En soja de segunda los ingresos de US$ 649/ha dejaron US$ 96/ha antes de renta y una pérdida de US$ 42/ha después de descontar US$ 138/ha de arrendamiento.
Por lo tanto, la soja de primera apenas cubrió los costos del cultivo y del puente verde antes de considerar el acceso a la tierra.
La renta amplió las diferencias regionales
En soja de primera, incluyendo el puente verde, el este obtuvo un margen antes de renta de US$ 184/ha, seguido por el litoral-norte y norte, con US$ 169/ha. El sur alcanzó US$ 42/ha y el centro US$ 12/ha. El litoral-sur ya presentó pérdidas antes del arrendamiento, que llegaron a US$ 118/ha.
Después de renta, el litoral-norte y el norte conservaron US$ 25/ha y el este US$ 17/ha. En cambio, el centro perdió US$ 252/ha; el sur US$ 254/ha, y el litoral-sur US$ 416/ha.
En soja de segunda los márgenes antes de renta fueron positivos en las regiones con información. El sur encabezó los resultados con US$ 243/ha, seguido por el litoral-norte y norte, con US$ 197/ha; el este, con US$ 147/ha; el centro, con US$ 140/ha, y el litoral-sur con US$ 68/ha. El informe atribuye las diferencias a los rendimientos, la distancia a puerto y el valor regional de la renta.
La referencia promedio nacional de arrendamiento agrícola de secano fue de US$ 275/ha, prácticamente estable frente a US$ 272/ha del registro anterior y por debajo del máximo de US$ 390/ha de 2022-2023. El 67% del área relevada era arrendada, y el pago en kilos de producto continuó siendo la modalidad más utilizada.
El mapa de DIEA, utilizado por Oleaginosos Uy, mostró valores desde US$ 144/ha en Salto y US$ 146/ha en Rivera. Entre las principales zonas agrícolas figuraron los departamentos de Colonia, con US$ 317/ha; Soriano, con US$ 314/ha; Río Negro, con US$ 268/ha; y Paysandú, con US$ 238/ha.
También se presentaron: Artigas, con US$ 173/ha; Tacuarembó, US$ 147/ha; Cerro Largo, US$ 187/ha; Durazno, US$ 208/ha; Flores, US$ 229/ha; Florida, US$ 262/ha; Lavalleja, US$ 170/ha; Rocha, US$ 194/ha; San José, US$ 324/ha; y Canelones, US$ 271/ha.
Más cobertura por falta de piso
La contratación de seguros mostró cambios relevantes. En soja, granizo e incendio alcanzó el 59% del área, frente a 49% en 2024-2025; resiembra pasó de 68% a 55%; y sequía-rendimiento de 63% a 17%.
La novedad fue el seguro por falta de piso para la cosecha, con 43% del área, frente a 0% en el registro anterior. No se consignaron pólizas por viento, sequía por índice, ni otras coberturas.
Predominio del grupo VI y avance de Enlist
En la encuesta, el grupo de madurez VI representó 90% del área de primera y 89% de segunda. El grupo V ocupó 7% y 10%, respectivamente, y los grupos IV y VII completaron proporciones menores. El cuadro nacional de Urupov, con otra clasificación y universo, indicó que el grupo VI representó 61% de la superficie total.
La participación de la tecnología Enlist aumentó de 38% a 55% en soja de primera y de 35% a 46% en segunda respecto de 2024-2025. Intacta pasó de 23% a 18% en primera y de 22% a 17% en segunda. Conkesta registró 5% en primera y 15% en segunda, frente a 7% y 6% un año antes.
La encuesta 2025-2026 no preguntó por RR1. Utilizó como referencia el 22% del área legal informado por Urupov y reescaló las otras tecnologías. Los resultados deben leerse considerando ese ajuste.
Menos semilla y ajustes en fertilización
La cantidad de semilla utilizada bajó de 67 a 60 kg/ha en siembras de primera y de 72 a 68 kg/ha en las de segunda. Como referencia adicional, el cuadro de Urupov para el período 2019-2020 a 2024-2025 mostró un promedio de 73,7 kg/ha y una media ponderada de 69,2 kg/ha.
En nutrición, el aporte de fósforo disminuyó de 46 a 39 kg/ha de P2O5 en primera, y de 37 a 34 kg/ha en segunda. El potasio pasó de 66 a 65 kg/ha de K2O en primera, mientras que en segunda aumentó de 47 a 53 kg/ha. El azufre fue de 8 kg/ha en primera y 7 kg/ha en segunda. El relevamiento no registró agregado de nitrógeno en 2025-2026.
La totalidad de los casos relevados utilizó análisis de suelo para decidir la fertilización fosfatada y potásica. El balance de nutrientes fue considerado en 84% de primera y 79% de segunda, mientras que no se registró muestreo de plantas para esas decisiones.
El uso de micronutrientes aumentó de 52% a 61% en primera y de 19% a 48% en segunda. La presentación reportó corrección de pH en algún sitio, con referencias de 10% del área de primera y 9% de segunda. La inoculación abarcó 100% del área, y el riego alcanzó 5% de primera y 7% de segunda.
Menos aplicaciones de fungicidas
El registro general de aplicaciones mostró una reducción de las intervenciones preemergentes en primera, de 2,3 a 2,0, mientras que en segunda pasaron de 0,9 a 1,0. En posemergencia, primera bajó de 2,5 a 2,2 y segunda de 2,6 a 1,8. El detalle por producto indicó 2,1 aplicaciones de insecticidas, tanto en primera como en segunda. Los herbicidas posemergentes promediaron 1,9 aplicaciones en primera y 1,0 en segunda.
Los fungicidas registraron la mayor reducción: de 1,2 a 0,8 aplicaciones en primera y de 0,8 a 0,1 en segunda. El tratamiento de semillas con fungicidas alcanzó 95% del área de primera y 96% de segunda; con insecticidas 15% y 20%. Los herbicidas preemergentes se utilizaron en 99% de primera y 94% de segunda.
Entre las malezas de difícil control, la presentación del Observatorio de Oleaginosos mencionó capín annoni, yuyo colorado (Amaranthus), Echinochloa y rábano.


